银联卡破局境外移动支付 非支付业务的战略棋局
中国银联在国际化征程上持续提速。从最初服务中国游客出境消费,到如今深度嵌入全球移动支付生态,银联卡正在经历一场从“通道”到“平台”、从“支付工具”到“综合服务载体”的深刻蜕变。尤其值得注意的是,银联在境外市场的活跃度显著提升,而支撑这一突破的关键,或许并非支付本身,而是围绕支付衍生的非支付业务。
一、境外移动支付的“银联速度”
过去几年,银联 international 业务保持高速增长。数据显示,银联卡全球受理网络已延伸至180多个国家和地区,境外发卡规模突破2亿张。在东南亚、中亚、中东欧等“一带一路”沿线市场,银联二维码与手机闪付的受理覆盖率快速攀升。以东南亚为例,泰国、新加坡、马来西亚等国的多类场景——从大型商场、免税店到街边便利店、公共交通——均已支持银联移动支付。
与此银联与境外主流钱包的互联互通取得实质性进展。通过“聚合码”技术和开放平台策略,银联让本地钱包直接扫描银联二维码,或让银联标准钱包嵌入境外电子钱包,实现了“一次对接、多端通用”。这种“不被感知”的支付体验,恰恰是移动支付出海的高级形态。
二、支付背后的支点:非支付业务为何成为关键
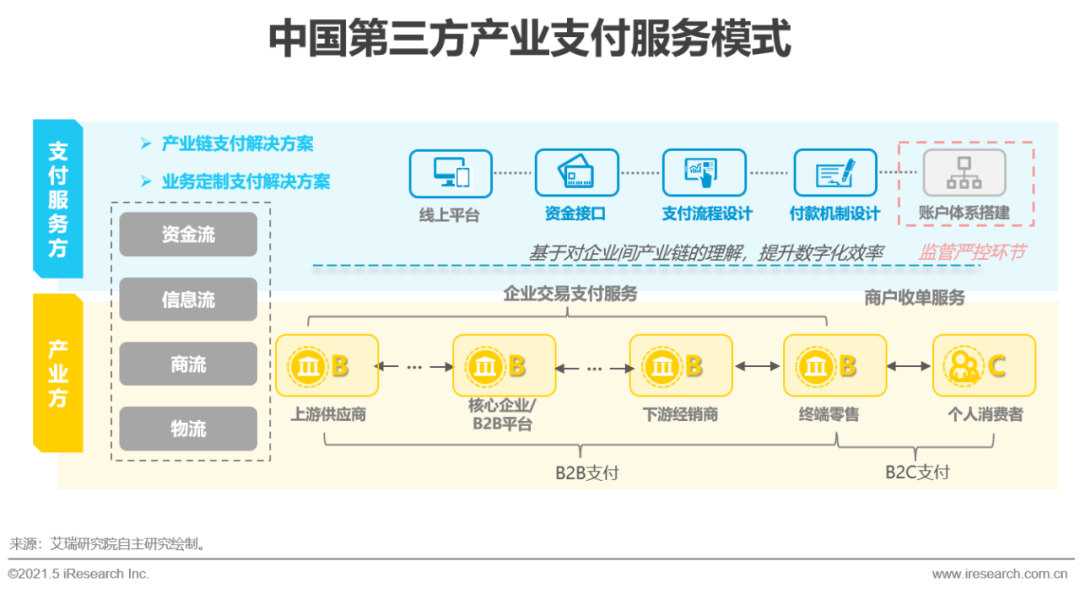
单纯支付手续费在境外市场薄利且竞争激烈。Visa、Mastercard 早已占据成熟市场的核心份额,新兴市场的本地支付平台亦在崛起。银联若只做“支付通道”,极易陷入价格战和同质化。正因如此,银联近年在境外大力拓展非支付业务——包括但不限于:
- 数字营销与流量运营:基于银联卡消费数据(经脱敏与合规处理),为境外商户提供精准营销、会员管理、优惠券分发等服务。例如,银联与日本多家百货合作推出“银联专属优惠”,并在App内构建内容社区,将支付流量转化为营销触点。
- 跨境人才与商务服务:面向出海企业提供跨境薪酬发放、商务差旅管理、税务合规咨询等一站式解决方案。银联的B2B平台正逐步嵌入中资企业海外分公司的财务流程。
- 本地生活服务聚合:将境外餐饮、出行、景点、通信等非金融需求整合到银联手机 App 或小程序中,形成“支付+生活”的闭环。比如“云闪付”国际版已能在多个国家和地区提供打车、订餐、买门票等服务。
- 数据与风控能力输出:银联的风险监测系统与反欺诈模型已向境外合作机构开放,帮助本地银行和商户提升交易安全,并依据监管要求开展联合风控。
- 数字货币与创新支付试验:参与多边央行数字货币桥项目(mBridge),探索跨境支付新范式,这些均属非传统支付业务范畴。
这些非支付业务的共同特征是:不依赖单一的支付手续费盈利,而是通过提高用户粘性、赋能商户、绑定场景来创造多元收入,并反向拉动支付交易规模。
三、非支付业务的战略价值
第一,提升本地化程度。境外市场对中国支付品牌的天然戒备心依然存在。若仅以资本或支付网络进入,往往面临政策与舆论阻力。而营销服务、生活服务、风控合作等非支付业务更容易融入当地生态,实现“去支付化”落地,降低政治敏感度。
第二,构建差异壁垒。在支付功能高度同质化的今天,非支付业务成为银联区别于国际卡组织和本土钱包的核心竞争力。当商户发现接入银联不仅能收款,还能触达海量中国出境游客、获得营销工具与数据看板时,迁移成本显著上升。
第三,对抗“脱媒”风险。移动支付生态中,若不掌握钱包和场景,银联极易沦为后台通道被边缘化。发展非支付业务,意味着直接触达C端用户与B端商户,将“通道”升级为“平台”,从而抵御来自科技巨头和本地钱包的挤压。
第四,为稳定币与数字人民币铺路。全球数字货币竞争升温,稳定币在跨境支付中的应用日益真实可感。银联的非支付业务布局(如数字身份、商户积分、Token化权益)可以为未来央行数字货币及合规稳定币的跨境流通提供实验田与缓冲带。中国人民大学重阳金融研究院等机构已警示,非支付类基础设施若缺位,也可能对金融稳定构成新型风险。相反,银联利用其可信网络提前卡位,反而可能化风险为机遇。
人大重阳近期发布的研究亦强调,传统跨境支付缓慢昂贵推动稳定币应用,但“买家付款后即合法拥有与美元1:1兑换权利的稳定币”带来货币替代和监管挑战。银联通过拓展境外非支付业务(如本地钱包接入、商户数字化运营、人民币跨境结算服务),正是在构建具有中国特色的支付基础设施与数据治理方案,不应被“非支付”三个字视为边角料。
四、挑战与路径
纵深推进非支付业务,银联面临多重考验:数据隐私和安全合规(如欧盟GDPR、东南亚PDPA);本地竞争对手日益成熟(如GrabPay、GoPay);组织能力与人才国际化瓶颈;以及盈利压力下如何平衡当期收入与长期战略。
应对路径可以归纳为:
- 开放共赢:摒弃包揽思维,深度赋能本地银行、钱包和商户,共建非支付服务生态。
- 区域深耕:优先选择“一带一路”沿线及旅游热度高的市场,打透样板场景,再行复制。
- 技术轻量化:以SaaS化营销工具、API产品输出能力,减少重资产投入。
- 合规定调:组建跨境合规红线团队,主动与各国监管沟通,把非支付业务嵌入监管沙盒。
银联卡的境外突破,表面上是一场移动支付规模的竞赛,实质上是一场围绕非支付业务的更长线、更深层的战略远征。支付如同血管,承载着价值流转;而非支付业务则是神经与肌肉,让整个肌体能够感知场景、协同响应、自主强壮。在加密货币与稳定币正在重构全球跨境支付规则的此刻,银联能否依靠这种“非支付基础设施”弯道超车,关系到中国在全球金融数字化版图中的最终站位。换言之,境外移动支付的活跃只是序曲——支付之后,大幕方开。
如若转载,请注明出处:http://www.dianbao5.com/product/61.html
更新时间:2026-11-03 04:38:42